Dış ticaret ve gümrük sektörünün çatı kuruluşlarından biri olmayı hedefleyen Uluslararası Ticaret ve Gümrük Enstitüsü‘nde ilk dönem resmen başladı. Sektörün genç ve tecrübeli isimlerinden İslam İrşat Mor, enstitünün kurucu başkanı olarak görevine başladı.
İslam İrşat Mor Kimdir?
34 yaşında olan İslam İrşat Mor, güçlü akademik altyapısı ve iş dünyasındaki aktif rolüyle dikkat çekiyor. Yüksek lisans eğitimini Avrupa’nın en köklü eğitim kurumlarından biri olan Viyana Üniversitesi‘nde devam eden Mor, halihazırda sektörün önde gelen kuruluşlarından İrşat International Gümrük Müşavirliği şirketinin Genel Müdürü olarak görev yapıyor.
Sektörde Yeni Bir Vizyon Beklentisi
Köklü eğitim geçmişi ve İrşat International’daki üst düzey yöneticilik tecrübesiyle İslam İrşat Mor’un, Uluslararası Ticaret ve Gümrük Enstitüsü’ne küresel çapta yeni bir vizyon kazandırması bekleniyor. Mor’un başkanlığı sektör temsilcileri arasında büyük bir memnuniyet ve geleceğe dair umutla karşılandı. Kurucu başkanın önümüzdeki günlerde enstitünün yeni dönem projelerini ve yol haritasını kamuoyuyla paylaşması öngörülüyor.
Şubat 2026 verilerini ve yılın ilk iki aylık tablosunu incelediğimde; Türk çelik sektörünün üretim ve iç talep cephesinde güçlü bir duruş sergilemeye devam ettiğini, ancak küresel jeopolitik risklerin ihracatımız üzerinde ciddi bir baskı yarattığını açıkça görebiliyorum.
Sektörümüzün güncel röntgenini ve önümüzdeki döneme dair öngörülerimi şu başlıklar altında özetleyebilirim:
Üretim ve İç Pazarda Pozitif İvme
Gururla söyleyebilirim ki, ham çelik üretimimiz yılın ilk iki ayında %4,7 artarak 6,4 milyon tona ulaştı. Bu performans, dünya üretim sıralamasındaki 7. sıradaki pozisyonumuzu sağlamlaştırmamızı sağladı. İç pazarımızda da benzer bir canlılık söz konusu; nihai mamul tüketimimiz %4,1 artışla 6,7 milyon tona yükselerek sektörün iç dinamiklerinin sağlam olduğunu bizlere gösterdi.
Küresel Daralma ve Ana Pazarlardaki Kayıplar
Dünya genelinde ham çelik üretiminin %1,5 gerilediği bir konjonktürden geçiyoruz. Çin gibi bir devin üretiminde %3,6’lık düşüş yaşanırken, Hindistan ve ABD’nin üretimini artırdığı bir tablo var.
Bizim açımızdan asıl zorlu sınav ise ihracat cephesinde yaşanıyor. Yılın ilk iki ayında toplam ihracatımız miktar bazında %13,5, değer bazında ise %15,2 oranında azaldı. Bu daralmanın temelinde yatan nedenleri incelediğimde iki ana pazarımızdaki zayıflama dikkatimi çekiyor:
Avrupa Birliği: 1 Temmuz’da devreye girmesi beklenen yeni korunma önlemlerinin yarattığı endişe ile AB’ye ihracatımız %36 oranında sert bir düşüş yaşadı.
Orta Doğu: Bölgedeki jeopolitik krizler ve ekonomik yavaşlama, talebi dramatik şekilde düşürdü ve buradaki ihracatımız %38 azaldı.
Güney Amerika ve BDT (Bağımsız Devletler Topluluğu) ülkelerine yönelerek pazar çeşitliliğimizi artırmaya çalışsak da, bu bölgelerdeki kısmi artışlar ana pazarlarımızdaki boşluğu doldurmaya maalesef yetmedi.
Dış Ticaret Açığında Büyüme Riski
Aynı dönemde çelik ithalatımız %10,8 oranında azalarak 2,7 milyon tona gerilemiş olsa da, ithalatın hacim olarak hala yüksek seyretmesi dengeleri zorluyor. İhracattaki kayıplarımızla birleştiğinde, ihracatın ithalatı karşılama oranımızın %72,5’ten %69,7’ye gerilediğini ve dış ticaret açığımızın büyümeye devam ettiğini görüyorum. Bu, sektör olarak dikkatle yönetmemiz gereken bir risk.
Stratejik Değerlendirme ve Gelecek Vizyonu
Tüm bu verileri stratejik bir perspektiften değerlendirdiğimde, önümüzde hem büyük risklerin hem de önemli fırsatların eş zamanlı durduğunu söyleyebilirim.
Avrupa’nın tedarik zincirlerini yeniden kurguladığı bu dönemde, Türkiye’nin Made in Europe (Avrupa’da Üretilmiştir) vizyonuna entegre olması, sanayimiz adına çok kritik bir fırsat penceresi açıyor. Bu entegrasyonu hızlandırmamız şart.
Öte yandan, küresel ticareti derinden sarsan İran-İsrail-ABD savaşı, çelik ticaretimiz üzerinde de kara bulutlar dolaştırıyor. Ancak tam da bu noktada, Türkiye’nin çatışmalarda taraf olmaması ve aktif bir barış diplomasisi yürütmesi son derece kıymetlidir. Ülkemizin bu dengeli duruşunun, savaşın sektörümüz ve genel ekonomimiz üzerindeki yıkıcı etkilerini asgari düzeyde tutmamız için en önemli kalkanımız olacağına inanıyorum.
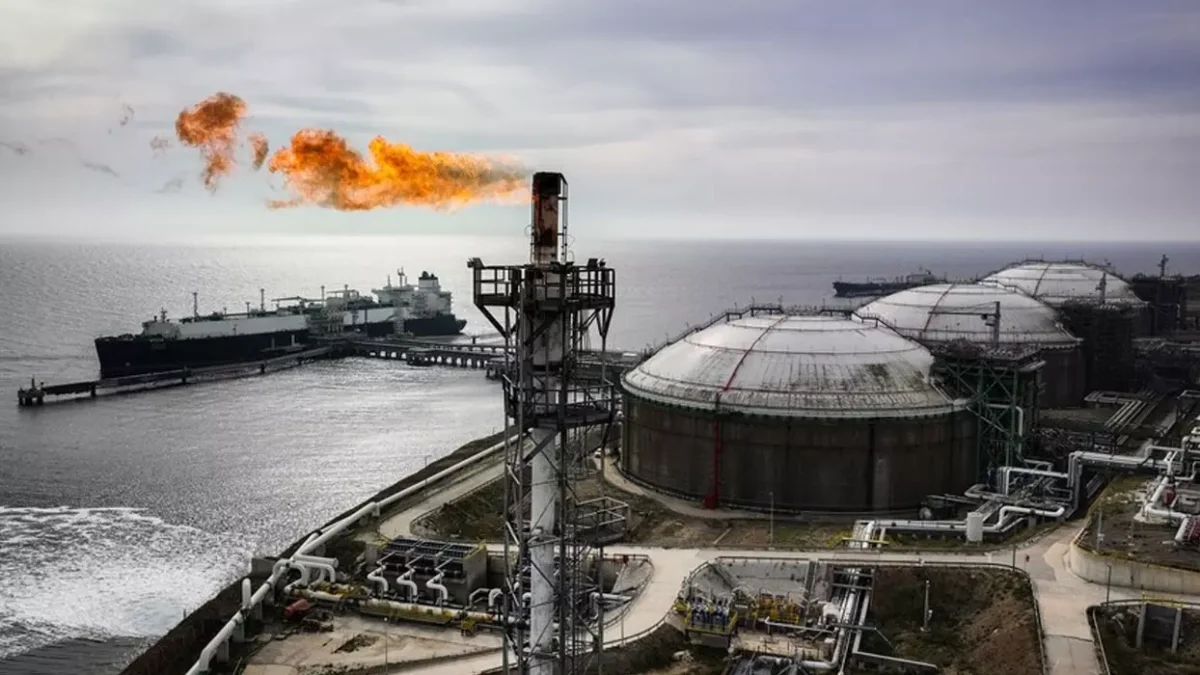
İran’da patlak veren savaş ve bölgede tırmanan jeopolitik gerilimler, küresel enerji piyasalarında derin sarsıntılara yol açtı. Dünya petrol ticaretinin yaklaşık dörtte birinin ve sıvılaştırılmış doğal gaz (LNG) arzının beşte birinin geçiş rotası olan Basra Körfezi ile Hürmüz Boğazı’ndaki güvenlik tehditleri, tedarik zincirini zedeleyerek fiyatlarda ani şoklar yarattı. Yaşanan bu sarsıntı, makroekonomik istikrarı korumaya çalışan dünya genelindeki hükümetleri acil politika değişiklikleri yapmaya zorladı.
Carbon Brief tarafından yayımlanan kapsamlı bir analiz, en az 60 ülkenin bu eş zamanlı arz krizine karşı geliştirdiği stratejileri açıkça ortaya koyuyor. Enerjide dışa bağımlı ülkeler, tüketicileri korumak ve fiyat şoklarını hafifletmek için ilk etapta vergi indirimleri, sübvansiyonlar ve fiyat tavanı gibi acil müdahaleleri devreye aldı. Arz kesintilerinin yarattığı baskıyı dengelemek amacıyla ulusal petrol ve gaz stoklarının piyasaya sürülmesi de pek çok hükümetin ortak refleksi oldu. Özellikle Avrupa ve Asya ülkelerinde enerji tüketimini sınırlandırmaya yönelik katı tasarruf kampanyaları uygulanırken, bir yandan da alternatif tedarikçilerle yeni anlaşmalar yapılarak kısa vadeli yerli üretim kapasiteleri zorlandı. Krizin daha kalıcı yansıması ise, fosil yakıtlara alternatif olarak güneş, rüzgâr ve nükleer enerji projelerine yönelik yatırımların belirgin bir şekilde ivme kazanması oldu.
Ancak krizin faturası, ülkelerin mevcut enerji altyapılarına ve dışa bağımlılık oranlarına göre asimetrik bir dağılım gösterdi. İthalata yüksek oranda bağımlı olan Asya ülkeleri bu süreçten en ağır darbeyi alırken, Avrupa doğrudan bir fiziksel tedarik kesintisi yaşamasa bile şiddetli fiyat baskılarıyla mücadele etmek zorunda kaldı. Çatışmaların merkezindeki Orta Doğu fiziksel altyapı hasarları ve üretim kayıplarıyla yüzleşirken, Afrika ve Latin Amerika ülkeleri artan maliyetlerin tetiklediği enerji yoksulluğu ve ekonomik istikrarsızlık riskiyle baş başa kaldı.
İran savaşıyla tetiklenen bu süreç, küresel ekonominin fosil yakıtlara olan bağımlılığının yarattığı yapısal zafiyeti bir kez daha tartışmasız biçimde gözler önüne serdi. Ortaya çıkan bu tablo, temiz enerji dönüşümünü hızlandıracak bir ivme yaratma potansiyeli taşısa da, kısa vadeli arz güvenliği endişesiyle ülkelerin yeniden karbon yoğun yakıtlara yönelmesi gibi ciddi bir risk de barındırıyor. Sadece enerji fiyatlarını değil, küresel enflasyonu, ekonomik büyümeyi ve jeopolitik dengeleri de derinden etkileyen bu şok, enerji güvenliği ile yeşil dönüşüm arasındaki hassas dengeyi uluslararası politikaların mutlak merkezine yerleştirmiş durumda.